Inhaltsverzeichnis:
Was ist Scheinselbstständigkeit?
Scheinselbstständigkeit bezeichnet ein Arbeitsverhältnis, bei dem formal gesehen eine selbständig tätige Person als Auftragnehmerin auftritt, jedoch nach dem Sozialgesetzbuch ihre Aufgaben wie eine abhängig Beschäftigte, also als Arbeitnehmerin, erfüllt.
Eine abhängige Beschäftigung unterliegt der Sozialversicherungspflicht. Das bedeutet, dass Beiträge zur Kranken-, Pflege- und Arbeitslosenversicherung geleistet werden müssen.
Anders ist es bei Selbstständigen: Beauftragst du als Handwerksunternehmen ein Subunternehmen oder eine freie Mitarbeiterin bzw. einen freien Mitarbeiter – oder wirst selbst beauftragt – besteht keine Sozialversicherungspflicht. Es gilt jedoch eine Ausnahme hinsichtlich der Rentenversicherung bei sogenannten arbeitnehmerähnlichen Selbstständigen (s.u.).
Das Problem der Scheinselbstständigkeit entsteht also aufgrund der nicht erfüllten Pflichten im Zusammenhang mit abhängiger Beschäftigung, die sich aus dem Sozialversicherungs-, aber auch aus dem Arbeits- oder Einkommensteuerrecht ergeben.
Scheinselbstständigkeit vs. Selbstständigkeit, was ist der Unterschied?
Es ist in der Praxis nicht einfach, eine echte Selbstständigkeit von einer Scheinselbstständigkeit zu unterscheiden. Es kommt nämlich auf den Einzelfall an: Je mehr Kriterien für ein „typisches” Angestelltenverhältnis sprechen, desto höher ist die Wahrscheinlichkeit, dass eine Scheinselbstständigkeit festgestellt wird.
Grundsätzlich geht man bei diesen beiden Merkmalen von einer echten Selbstständigkeit aus:
- Echte Selbstständige sind nicht weisungsgebunden: Du entscheidest z. B. selbst über deine Arbeitszeiten und wie du Aufgaben erledigst (Entscheidungsfreiheit). Bedeutet auch: Du trägst alleine das unternehmerische Risiko.
- Echte Selbstständige sind nicht in die Organisation des Betriebs eingebunden: Du stimmst beispielsweise deine Einsätze oder Urlaube nicht mit dem auftraggebenden Betrieb ab und du nimmst nicht an regelmäßigen Meetings teil.
Weitere Indizien für eine echte Selbstständigkeit:
- Mehrere Auftraggeberinnen und Auftraggeber.
- Eigener Unternehmensauftritt, z. B. eine Website.
- Eigene Betriebsräumlichkeiten oder Werkstätten.
- Eine Vergütung, die weit über der der Angestellten liegt. Das legt nahe, dass die Eigenversorgung (v. a. eine Kranken- und Pflegeabsicherung) selbst erfolgt.
Weiter unten findest du die Kriterien, die für eine Scheinselbstständigkeit sprechen.
Was sind arbeitnehmerähnliche Selbstständige?
Arbeitnehmerähnliche Selbstständige gelten zwar als Selbstständige, unterliegen jedoch aufgrund bestimmter Kriterien der Rentenversicherungspflicht, obwohl diese bei den meisten Selbstständigen entfällt. Zusätzlich liegen bei ihnen Kriterien vor, die sonst eine Scheinselbstständigkeit nahelegen:
- Die bzw. der Selbstständige ist nur für eine Auftraggeberin bzw. einen Auftraggeber tätig.
- Sie bzw. er hat dauerhaft keine sozialversicherungspflichtigen Beschäftigten.
Bei selbständigen Handwerkerinnen und Handwerker entsteht das Problem der unerwarteten Rentenversicherungspflicht nur in manchen Fällen, da diese nämlich zu den pflichtversicherten selbständigen Berufsgruppen gehören.
Die Einstufung als „arbeitnehmerähnliche Selbstständige” kann also nur diejenigen selbstständigen Handwerkerinnen und Handwerk betreffen, die nicht rentenversicherungspflichtig waren (gilt z. B. bei zulassungsfreiem Handwerk oder einem handwerksähnlichen Gewerbe). In diesem Fall müssen die Rentenbeiträge nachgezahlt und künftig entrichtet werden.
Scheinselbstständigkeit ein typisches Phänomen im Handwerk?
Das Handwerk sowie das Baugewerbe sind besonders häufig von Scheinselbstständigkeit betroffen. Das liegt daran, dass in diesen Branchen häufig Solo-Selbstständige oder Subunternehmen erforderlich sind und das wiederum ergibt sich durch:
- Fachkräftemangel
- saisonale Auftragsspitzen
- Bedarf nach speziellen Fachkenntnissen
Außerdem hat die Finanzkontrolle Schwarzarbeit (FKS) des Zoll diese Branchen besonders auf dem Radar (“Zahlen und Fakten zur Schwarzarbeit und illegalen Beschäftigung”, Bundesfinanzministerium, 2023), da dort Schwarzarbeit weit verbreitet ist, worunter die Scheinselbstständigkeit fällt. Zudem werden Aufträge häufig einfach per Handschlag oder mündlich ausgemacht, was es später schwierig macht, die selbstständige Tätigkeit eindeutig nachzuweisen.
Beispiele für Scheinselbstständigkeit im Handwerk, die überraschen könnten
Das Tückische an der Scheinselbstständigkeit ist, dass bei Auftragsvergabe beide Seiten häufig nicht mal ahnen, dass eine solche vorliegen könnte. Schließlich handeln sie als eigenständige Unternehmen bzw. als Selbstständige. Daher kommt oft das böse Erwachen, wenn z. B. bei einer Betriebsprüfung das Gegenteil festgestellt wird.
Hier sind einige Beispiele:
- Dauerhafte Nutzung der Werkstatt der Auftraggeberin bzw. des Auftraggebers oder eines befreundeten Betriebs.
- Als Frisörin oder Frisör einen Stuhl nutzen im befreundeten Friseursalon.
- Ausführung der Arbeiten mit den Werkzeugen und Fahrzeugen der Auftraggeberin bzw. des Auftraggebers.
- Das Angebot wird aufgrund eines engen Vertrauensverhältnisses von der Auftraggeberin bzw. Auftraggebers auf eigenem Geschäftspapier erstellt.
7 Kriterien mit denen du eine Scheinselbstständigkeit aufdeckst
Es ist wichtig, zu wissen, dass die Feststellung der Scheinselbstständigkeit vom Einzelfall abhängt und eine Frage der Abwägung ist. Je mehr Indizien für eine Scheinselbstständigkeit ins Gewicht fallen, desto wahrscheinlicher ist eine entsprechende Entscheidung. Das bedeutet umgekehrt aber auch, dass das Vorliegen einzelner der unten genannten Kriterien nicht automatisch zur Entscheidung „Scheinselbständigkeit“ führt.
Folgende 7 Merkmale sind für die Prüfstelle Indizien für eine Scheinselbstständigkeit:
- An Weisungen der Auftraggeberin bzw. des Auftraggebers gebunden, z. B. bei der Ausführung von Arbeiten sowie Arbeits- und Pausenzeiten.
- Keine Freiheit bei der Angebots- und Preisgestaltung – die Auftraggeberin bzw. der Auftraggeber gibt den Ton an.
- Pflicht zur regelmäßigen Berichterstattung gegenüber der Auftraggeberin bzw. dem Auftraggeber.
- Keine eigenen Betriebsmittel wie Arbeitsmaterialien, Fahrzeuge oder Räumlichkeiten und Werkstätten.
- „5/6 Regelung”: Der Großteil des Gesamtumsatzes, mindestens ⅚ davon, wird durch Einnahmen über eine einzige Auftraggeberin bzw. einen einzigen Auftraggeber erwirtschaftet.
- Keine eigenen versicherungspflichtigen Angestellten durch die Auftragnehmerin bzw. den Auftragnehmer (450 €-Kräfte werden dabei nicht berücksichtigt).
- Teamarbeit und Hand-in-Hand-Arbeit
Wer entscheidet über Scheinselbstständigkeit und wer veranlasst die Prüfung?
Für die Prüfung und Entscheidung hinsichtlich einer Scheinselbstständigkeit ist die Clearing-Stelle Deutsche Rentenversicherung Bund zuständig. Sie schaut sich sowohl ggf. vorliegende Verträge als auch die tatsächlichen Bedingungen und Verhältnisse der Zusammenarbeit an.
Der Anlass für die Prüfung ergeht im Rahmen einer Betriebsprüfung oder auf Antrag durch folgende Personen bzw. Behörden:
- Auftraggeberin bzw. der Auftraggeber
- Auftragnehmerin bzw. Auftragnehmer
- Krankenkasse
- Finanzamt
- Sozialversicherung
- Deutsche Rentenversicherung
- Finanzkontrolle Schwarzarbeit der Hauptzollämter
Mehr dazu: So starten Handwerksbetriebe gut vorbereitet in die Betriebsprüfung
So vermeidest du die Scheinselbstständigkeit
Damit du eine selbstständige Tätigkeit im Falle einer Prüfung nachweisen kannst, gibt es bestimmte Maßnahmen, die du gemeinsam vorab ergreifen solltest:
- Werk- oder Dienstleistungsvertrag rechtssicher aufsetzen, am besten durch eine Fachanwältin bzw. einen Fachanwalt und darin u. a. auf folgende Punkte achten:
- explizit aufführen, dass keine Weisungsgebundenheit vorliegt.
- Honorar nennen sowie die Leistung bzw. das Werkstück benennen.
- Freiheit, den Auftrag abzulehnen, sowie Aufträge anderer Auftraggeberinnen und Auftraggeber anzunehmen.
- Miet- oder Nutzungsvertrag abschließen für genutzte Werkzeuge, Werkstätten u.Ä.
- Getrennter Außenauftritt nach außen: Vermeidest du eine gemeinsame Website, einen gemeinsamen Firmenstempel oder einheitliches Briefpapier.
- Prognoseentscheidung vor (!) der Aufnahme bzw. Vergabe der Tätigkeit bei der Clearingstelle der Deutschen Rentenversicherung Bund einleiten – alternativ: freiwilliges Statusfeststellungsverfahren bei bereits gestarteter Zusammenarbeit. Lassen Sie sich vorher unbedingt rechtlich beraten.
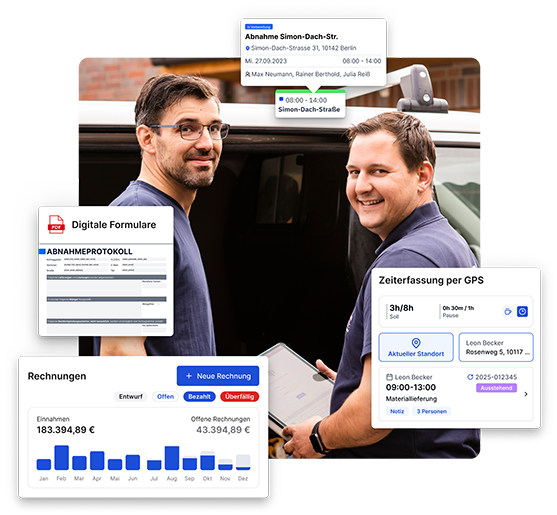
- Eigene Software nutzen für die Einsatzplanung, Zeiterfassung und Auftragsvergabe.
Mit der Meisterwerk App planst du Aufträge, Einsätze und Mitarbeitende unkompliziert, effizient und behältst immer den Überblick. Du kannst so im Falle eines Zweifels zeigen, dass du dich selbständig organisierst und für mehrere Auftraggeberinnen und Auftraggeber tätig bist bzw. dass die Auftragnehmerin bzw. der Auftraggeber nicht regelmäßig in deine Betriebsabläufe eingebunden ist.
Welche Strafe droht bei Scheinselbstständigkeit
Eine festgestellte Scheinselbstständigkeit hat verschiedene rechtliche Folgen für beide Seiten. Für die Auftraggeberin bzw. den Auftraggeber fällt sie jedoch härter aus.
Folgen für die Auftraggeberin bzw. den Auftraggeber
- Nachzahlung der Beiträge zur Kranken-, Pflege- und Arbeitslosenversicherung als Gesamtschuldnerin bzw. Gesamtschuldner. Bedeutet: Die Auftraggeberin bzw. der Auftraggeber muss den Arbeitgeberanteil sowie den Arbeitnehmeranteil übernehmen. Es besteht jedoch die Möglichkeit, bei den kommenden 3 Gehältern einen Teil dieser Forderung zurückzuerhalten, was vergleichsweise gering ist, zumal die Nachzahlungsforderung auf bis zu vier Jahre zurückgehen kann.
- Nachzahlung der Lohn- bzw. Einkommensteuer: Als Arbeitgeberin bzw. Arbeitgeber muss man nun auch die Lohnsteuer ans Finanzamt abführen, und zwar auch hier als Gesamtschuld (vgl. Nr. 1). Zu berücksichtigen ist, dass das Finanzamt hierfür unabhängig zum Schluss einer Scheinselbstständigkeit kommen muss. Andernfalls droht die Nachzahlung (erstmal) nicht.
- Weitere Forderungen nach dem Arbeitsrecht: Die Auftragnehmerin bzw. der Auftragnehmer erhält automatisch alle Rechte einer angestellten Person und könnte diese einklagen, darunter Urlaubsansprüche, Entgeltfortzahlung bei Krankheit und Kündigungsschutz.
- Strafrechtliche Konsequenzen: Es ist möglich, dass auch eine Geld- oder eine Freiheitsstrafe verhängt wird, insbesondere dann, wenn ein Vorsatz nachgewiesen wird. Bei vorsätzlicher Scheinselbstständigkeit werden in der Regel neben den Sozialversicherungsbeiträgen auch Säumniszuschläge gefordert. Außerdem werden die sozialversicherungsrechtlichen Forderungen auf 30 Jahre (statt 4) ausgeweitet.
Folgen für die Auftragnehmerin bzw. den Auftragnehmer
- Nachzahlung der Sozialversicherungsbeiträge: Zwar muss die Auftraggeberin bzw. der Auftraggeber die Gesamtforderung (s.o.) ausgleichen, jedoch kann sie bzw. er einen Teil der Forderung von maximal 3 Gehältern der Auftragnehmerin bzw. des Auftragnehmers wieder abziehen.
- Rückzahlung der Vorsteuer: Kommt (auch) das Finanzamt zum Schluss, dass eine Scheinselbstständigkeit vorliegt, müssen die Umsatzsteuerzahlungen rückabgewickelt werden. Das bedeutet aber auch, dass die einbehaltene Vorsteuer ans Finanzamt fällig wird. Außerdem müssen alle Rechnungen korrigiert werden.
- Weitere Konsequenzen: Die Auftragnehmerin bzw. der Auftragnehmer muss das Gewerbe abmelden, genießt aber dann alle Rechte einer bzw. eines abhängig Beschäftigten (vgl. oben unter Nr. 3).
Vorteile der Zusammenarbeit mit echten Selbstständigen im Handwerk und Baugewerbe
- Allen voran: Rechtssicherheit. Kein Risiko einer Nachzahlung zur Sozialversicherung oder gar eines Strafverfahrens (vgl. oben).
- Keine Lohnnebenkosten und damit Kosteneinsparung im Vergleich zu angestellten Mitarbeitenden.
- Mehr Leistungen aus einer Hand anbieten ohne langfristige Verpflichtungen und Kosten, wie sie bei abhängig Beschäftigten entstehen.
- Saisonale Schwankungen bedarfsgerecht ausgleichen ohne langfristige Verbindlichkeiten.
Scheinselbstständigkeit kann jede und jeden treffen, ein Vorsatz ist nicht nötig
Ob eine Scheinselbstständigkeit vorliegt oder nicht, lässt sich in vielen Fällen rechtlich nur schwer bestimmen. Daher kann es leicht passieren, in eine solche ganz unerwartet zu hinein zu rutschen. Viele Menschen glauben fälschlicherweise, dass zum Beispiel bestimmte Kriterien ausreichen, um als scheinselbstständig oder eben nicht zu gelten. Es ist die Summe der Indizien, die entscheidet. Du kannst dich schützen, indem du entsprechende Maßnahmen ergreifst und scheinbar „harmlose” Formen der Zusammenarbeit wie die kostenlose Mitnutzung von Betriebsmitteln vermeiden. Es gilt außerdem der Grundsatz: „Unwissenheit schützt vor Strafe nicht.” Teile daher gerne diesen Artikel mit deinen Bekannten in der Branche und lasse dich rechtlich beraten, um absolute Sicherheit in deiner Situation zu gewinnen.
Disclaimer
Die Informationen in diesem Artikel stellen keine Rechtsberatung dar. Trotz sorgfältiger Recherche können wir, insbesondere für juristische Informationen, keine Vollständigkeit, Richtigkeit und Aktualität gewähren. Wenn Sie juristische Hilfe benötigen, kontaktieren Sie bitte eine Rechtsanwältin bzw. einen Rechtsanwalt.
FAQ